Domain uqon.de kaufen?
Wir ziehen mit dem Projekt
uqon.de um.
Sind Sie am Kauf der Domain
uqon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uqon.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
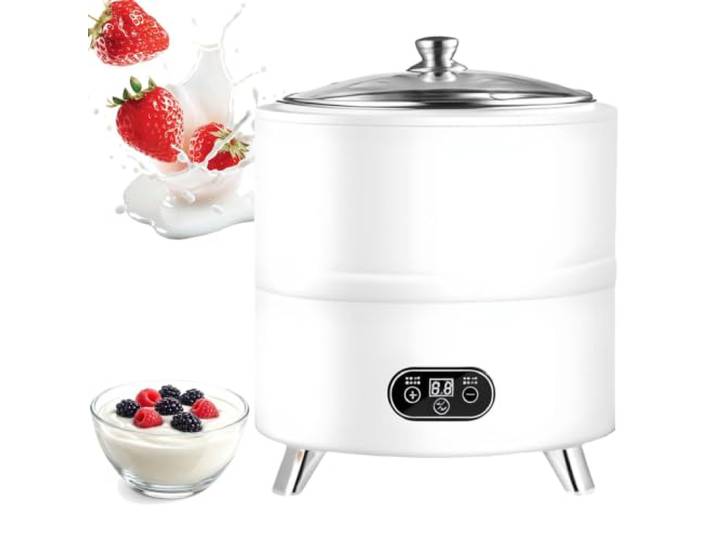
Joghurtbereiter aus Edelstahl für die gewerbliche Fermentation, automatischer Joghurtbereiter, digital, hohe Kapazität, effizient, intelligent, robustJoghurtbereiter aus Edelstahl für die gewerbliche Fermentation, automatischer Joghurtbereiter, digital, hohe Kapazität, effizient, intelligent, robust. Großes Fassungsvermögen: Die 8L Kammer eignet sich für große Mengen Joghurt und fermentierter Lebensmittel für Haushalte, Cafés und kleine Läden. Vielseitige Fermentationsmöglichkeiten: Geeignet für Joghurt, Natto, schwarzen Knoblauch, Teig, Fruchtwein, Kimchi und viele weitere fermentierte Lebensmittel. Gleichmäßige Temperaturerwärmung: Die stabile 360°-Erwärmung sorgt für ein gleichbleibendes Gärklima und damit für zuverlässige Ergebnisse. Konstruktion aus Edelstahl 304: Die lebensmittelechte Ausführung ist korrosionsbeständig, leicht zu reinigen und für den Langzeitgebrauch geeignet. Individuelle Geschmacksoptionen: Fügen Sie Milch, Kulturen, Früchte, Honig oder Nüsse hinzu, um Ihre eigenen fermentierten Lebensmittel und Desserts zu kreieren.210,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beko ADN 248FS BP Gefrierschrank 232l manuelle Abtauung InnovativAusstattung Gesamtvolumen: 248 lNutzinhalt: 232 lFür den gewerblichen und privaten GebrauchInnovativ, geräumig und mit modernem DesignAbtauung: manuelleRobuster GriffTüranschlag: wechselbarelektromechanischer ThermostatKältemittel R600aFCKW- und FKW-freiFarbe Stahlgrau, rostfreiverstellbare Füße: vorne Technische Daten Energieverbrauch pro Jahr: 263 kWhGeräusch/Schallleistung: 41 dBSpannung: 230 VFrequenz: 50 HzLagertemperatur: -21 °C bis -6 °CKlimaklasse: 4Absicherung: 10 AStromkabellänge: 1,5 mSteckertyp: Schuko589,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Zweifachhalter für Angelstation gebogen innovativ EVA-gepolstert CSB CADF CSDieser große, abgewinkelte Rutenständer wurde für Angler entworfen, die ihre Angelstation mit Zubehör ausstatten möchten. Kompatibilität::Kompatibel mit Angelstationen mit Fuß Typ D25 oder D36|Schutz vor Stößen::Auflage EVA-gepolstert zum Schutz der Rute vor mechanischer Beanspruchung |Einfache Handhabung::Für das innovative CSB CSystem, verfügbar ab März 2023|Distanz::40 cm lang für mehr Bewegungsspielraum |Stabilität::Ellbogen aus Stahl mit gefalztem Schraubengang am Arm |Schutz vor Witterungseinflüssen::Jeder Einsatz ist mit einer Kappe versehen, um das Eindringen von Wasser zu verhindern. |Vielseitigkeit::2 Universalhalterungen für bis zu 2 Zubehörteile19,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Buch "Paracord Kreativ"Paracord Kreativ. Der Autor J.D. Lenzen führt den Leser durch 35 neue Paracordknoten und geht noch einen Schritt weiter: Aus den Knoten werden nützliche und dekorative Gegenstände wie Armbänder, Schlüsselanhänger, Gürtel, Beutel oder sogar Sandalen! Anhand zahlreicher Fotos und leicht verständlicher Schritt-für-Schritt-Anleitungen kann jeder Leser die kreativen Ideen leicht ausprobieren und nachknüpfen. Buch mit 176 Seiten. Größe: 17 x 24 cm.Verlag: Münchner Verlagsgruppe, Autor: J.D. Lenzen14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **


Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Ködertisch innovativ für Angelstation CSB ST CSDieses Zubehör wurde für Angler konzipiert, die ihre Angelstation mit einem Tisch individuell konfigurieren möchten. Kompatibilität::Die Halterung der Ablagefläche eignet sich für Füße mit 25 oder 36 mm Durchmesser. |Stabilität::Befestigung der Stahlplatte an einem steifen Kreuzrohr mit 5 Nieten|Einfache Handhabung::Für das innovative CSB CSystem, verfügbar ab März 2023 |Ergonomischer Griff::Durch die integrierte Tischplatte liegt jegliches Zubehör griffbereit. |Wasserableitung::Die vier Seiten der Platte sind für einen etwaigen Wasserabfluss perforiert. |Halt::Die Krempe an allen vier Seiten verhindert das Herunterrutschen des Zubehörs.24,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Joghurtbereiter aus Edelstahl für die gewerbliche Fermentation, automatischer Joghurtbereiter, digital, hohe Kapazität, effizient, intelligent, robustJoghurtbereiter aus Edelstahl für die gewerbliche Fermentation, automatischer Joghurtbereiter, digital, hohe Kapazität, effizient, intelligent, robust. Großes Fassungsvermögen: Die 8L Kammer eignet sich für große Mengen Joghurt und fermentierter Lebensmittel für Haushalte, Cafés und kleine Läden. Vielseitige Fermentationsmöglichkeiten: Geeignet für Joghurt, Natto, schwarzen Knoblauch, Teig, Fruchtwein, Kimchi und viele weitere fermentierte Lebensmittel. Gleichmäßige Temperaturerwärmung: Die stabile 360°-Erwärmung sorgt für ein gleichbleibendes Gärklima und damit für zuverlässige Ergebnisse. Konstruktion aus Edelstahl 304: Die lebensmittelechte Ausführung ist korrosionsbeständig, leicht zu reinigen und für den Langzeitgebrauch geeignet. Individuelle Geschmacksoptionen: Fügen Sie Milch, Kulturen, Früchte, Honig oder Nüsse hinzu, um Ihre eigenen fermentierten Lebensmittel und Desserts zu kreieren.210,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beko ADN 248FS BP Gefrierschrank 232l manuelle Abtauung InnovativAusstattung Gesamtvolumen: 248 lNutzinhalt: 232 lFür den gewerblichen und privaten GebrauchInnovativ, geräumig und mit modernem DesignAbtauung: manuelleRobuster GriffTüranschlag: wechselbarelektromechanischer ThermostatKältemittel R600aFCKW- und FKW-freiFarbe Stahlgrau, rostfreiverstellbare Füße: vorne Technische Daten Energieverbrauch pro Jahr: 263 kWhGeräusch/Schallleistung: 41 dBSpannung: 230 VFrequenz: 50 HzLagertemperatur: -21 °C bis -6 °CKlimaklasse: 4Absicherung: 10 AStromkabellänge: 1,5 mSteckertyp: Schuko589,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Zweifachhalter für Angelstation gebogen innovativ EVA-gepolstert CSB CADF CSDieser große, abgewinkelte Rutenständer wurde für Angler entworfen, die ihre Angelstation mit Zubehör ausstatten möchten. Kompatibilität::Kompatibel mit Angelstationen mit Fuß Typ D25 oder D36|Schutz vor Stößen::Auflage EVA-gepolstert zum Schutz der Rute vor mechanischer Beanspruchung |Einfache Handhabung::Für das innovative CSB CSystem, verfügbar ab März 2023|Distanz::40 cm lang für mehr Bewegungsspielraum |Stabilität::Ellbogen aus Stahl mit gefalztem Schraubengang am Arm |Schutz vor Witterungseinflüssen::Jeder Einsatz ist mit einer Kappe versehen, um das Eindringen von Wasser zu verhindern. |Vielseitigkeit::2 Universalhalterungen für bis zu 2 Zubehörteile19,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Buch "Paracord Kreativ"Paracord Kreativ. Der Autor J.D. Lenzen führt den Leser durch 35 neue Paracordknoten und geht noch einen Schritt weiter: Aus den Knoten werden nützliche und dekorative Gegenstände wie Armbänder, Schlüsselanhänger, Gürtel, Beutel oder sogar Sandalen! Anhand zahlreicher Fotos und leicht verständlicher Schritt-für-Schritt-Anleitungen kann jeder Leser die kreativen Ideen leicht ausprobieren und nachknüpfen. Buch mit 176 Seiten. Größe: 17 x 24 cm.Verlag: Münchner Verlagsgruppe, Autor: J.D. Lenzen14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Rutenhalter innovativ für Angelstation CSB Feeder Arm Durchmesser 25/36 mmZur Erweiterung der Angelstation für das Feeder-Angeln. Modularität::Der Teleskoparm lässt sich von 67 auf 119 cm ausfahren.|Einfache Handhabung::Für das innovative CSB C-System, verfügbar ab März 2023|Stabilität::Der doppelte Arm stabilisiert den Arm sicherer.|Kompatibilität::Lässt sich an allen Teleskopbeinen mit einem Durchmesser von 25 und 36 mm befestigen.24,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Göpfert, Ingrid: Logistik - dynamisch und innovativLogistik - dynamisch und innovativ , Führungskonzeption und Management von Supply Chains , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20231112, Produktform: Kartoniert, Beilage: kartoniert, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Göpfert, Ingrid, Edition: NED, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 350, Abbildungen: mit zahlreichen Abbildungen, Keyword: Transport; lanz; Controlling; Just-in-Time; Lagerhaltung, Fachschema: Logistikmanagement~Management / Logistikmanagement~Makroökonomie~Ökonomik / Makroökonomik~Transportwesen - Transportwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Transport- und Verkehrswirtschaft, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Produktverfügbarkeit: 02, Blätteranzahl: 279 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 520, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638741 9783800629589 9783800625642, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 19496034,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.